올크레딧 신용안심365 - 은행, 대출, 신용점수조회

Ảnh chụp màn hình
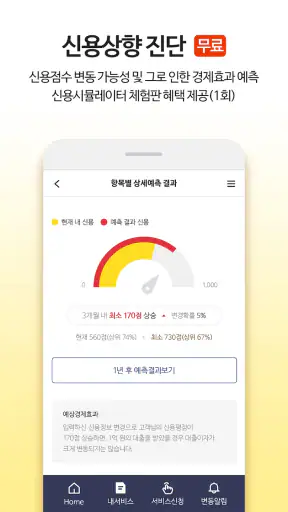
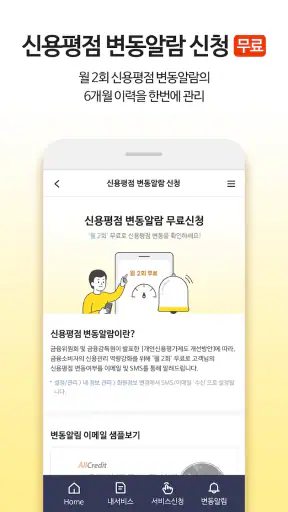
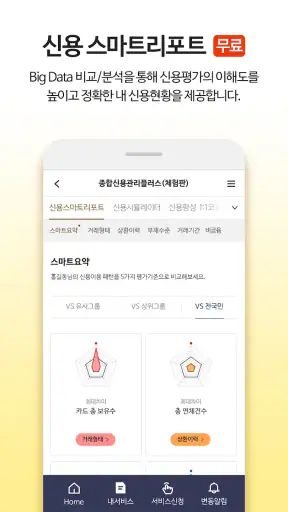
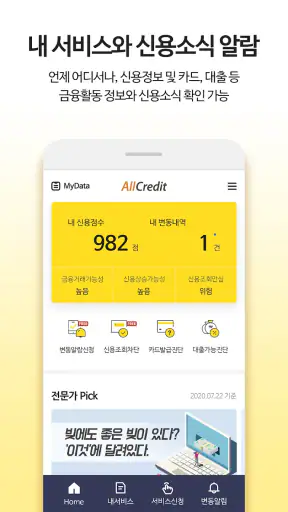
Chi tiết
- Đánh giá
- 1.00 đánh giá
- Phiên bản
- 4.5.4
- Nhà phát triển
- Korea Credit Bureau
Đánh giá bởi Norviv
Quản lý điểm tín dụng thường chỉ được nhớ đến khi bạn chuẩn bị vay tiền, mở thẻ hoặc gặp một yêu cầu xác minh tài chính. Tôi đã xem xét 올크레딧 신용안심365 - 은행, 대출, 신용점수조회 theo đúng góc nhìn đó: đây là một ứng dụng tài chính của Korea Credit Bureau, tập trung vào việc tra cứu tín dụng, theo dõi điểm số và quản lý thông tin tín dụng cá nhân. Ấn tượng đầu tiên của tôi là ứng dụng có phạm vi sử dụng khá rõ, nhưng trải nghiệm thực tế đòi hỏi người dùng phải kiên nhẫn và biết mình đang tìm thông tin gì.
Ứng dụng được phát hành miễn phí, dành cho người từ 3 tuổi trở lên và hiện yêu cầu Android 6.0 trở lên. Nó đã xuất hiện từ ngày 3 tháng 9 năm 2011, đang ở phiên bản 4.5.4 và đạt hơn 1 triệu lượt cài đặt. Những con số này cho thấy đây không phải một công cụ mới thử nghiệm, nhưng mức đánh giá trung bình chỉ khoảng 1,0 sao từ khoảng 2,6 nghìn lượt chấm điểm là tín hiệu tôi không thể bỏ qua. Vì vậy, tôi sẽ không gọi đây là lựa chọn dễ dùng cho tất cả mọi người.
Cách tôi bắt đầu với việc kiểm tra tín dụng
Quy trình hợp lý nhất là không mở ứng dụng một cách ngẫu nhiên rồi xem mọi mục trên màn hình. Tôi bắt đầu bằng việc xác định mục tiêu: muốn biết điểm tín dụng hiện tại, muốn kiểm tra thông tin đang được ghi nhận, hay muốn tìm cách cải thiện hồ sơ trước một kế hoạch vay. Ba nhu cầu này liên quan với nhau nhưng không hoàn toàn giống nhau, và việc tách chúng ra giúp tránh đọc quá nhiều thông tin mà không biết phải hành động gì.
Với người mới, giá trị chính của ứng dụng nằm ở việc đưa hoạt động tín dụng cá nhân về cùng một nơi. Thay vì chỉ nhìn vào số điểm rồi kết luận tốt hay xấu, tôi sẽ xem điểm đó như một tín hiệu để đặt câu hỏi tiếp theo: thông tin nào đang ảnh hưởng đến hồ sơ, khoản vay hoặc thẻ nào cần được kiểm tra, và thói quen tài chính nào nên thay đổi. Đây là cách sử dụng thực tế hơn so với việc mở ứng dụng mỗi ngày chỉ để nhìn một con số.
Trong một tình huống đời thường, hãy hình dung bạn dự định vay để mua xe trong vài tháng tới. Tôi sẽ mở ứng dụng sớm, kiểm tra hồ sơ hiện tại, ghi lại những điểm cần chú ý và sau đó quay lại theo một lịch cố định, chẳng hạn mỗi khi có thay đổi tài chính quan trọng. Cách này giúp bạn phát hiện vấn đề trước khi nộp hồ sơ, thay vì đợi đến lúc ngân hàng yêu cầu rồi mới bắt đầu tìm hiểu.
Điểm đáng chú ý là ứng dụng không chỉ hướng đến người đang vay. Người chưa có kế hoạch vay ngay vẫn có thể dùng nó để hình thành thói quen theo dõi thông tin tín dụng. Tuy nhiên, tôi khuyên không nên biến việc kiểm tra thành một hành động gây lo lắng. Điểm số có thể thay đổi theo nhiều yếu tố, nên một lần xem không đủ để đánh giá toàn bộ sức khỏe tài chính.
Đọc kết quả theo bối cảnh, không chỉ theo điểm số
Một sai lầm phổ biến là coi điểm tín dụng như một bảng xếp hạng đơn giản: càng cao càng tốt, càng thấp càng đáng lo. Trong thực tế, điều quan trọng hơn là hiểu kết quả đang phản ánh điều gì và nó có liên quan đến mục tiêu sắp tới hay không. Nếu bạn chỉ cần theo dõi hồ sơ cá nhân, một lần xem định kỳ có thể đủ. Nếu chuẩn bị đăng ký khoản vay, bạn cần dành thêm thời gian đọc các mục liên quan đến lịch sử và thông tin đang được lưu trữ.
Bài viết dành riêng cho bạn
Dr. Driving: Những pha luồn lách căng tay có đủ sức giữ chân người chơi?
Chuyển sang Uber: Khi nào đặt xe đáng hơn tự tìm đường?
WEBTOON có giúp bạn tiếp tục đọc đúng chỗ khi ứng dụng gặp sự cố?
Mini game không chỉ cần đông: mỗi lượt phải có nhịp riêng
Tower Craft 3D: Càng xây cao, càng khó dừng
Fortnite Giữ Chân Người Chơi Bằng Cộng Đồng, Không Chỉ Bằng Trận Đấu
Tôi cũng sẽ tránh đưa ra quyết định tài chính chỉ dựa trên màn hình tổng quan. Ứng dụng hữu ích nhất khi đóng vai trò công cụ kiểm tra ban đầu, còn quyết định vay, chọn sản phẩm ngân hàng hoặc đánh giá khả năng trả nợ vẫn cần dựa trên thu nhập, chi phí cố định và điều khoản thực tế. Đây là giới hạn quan trọng: một ứng dụng theo dõi tín dụng không thể thay thế kế hoạch ngân sách cá nhân.
Những phần cài đặt và thông tin nên kiểm tra trước
Với một ứng dụng tài chính, tôi ưu tiên kiểm tra cách tài khoản được thiết lập, phương thức xác thực và những thông báo liên quan đến thay đổi hồ sơ. Nếu ứng dụng yêu cầu bạn hoàn tất một quy trình nhận diện hoặc đồng ý với điều khoản để xem dữ liệu, hãy đọc kỹ từng bước thay vì bấm tiếp tục theo thói quen. Đặc biệt, nên dùng thông tin cá nhân chính xác, bởi một sai lệch nhỏ có thể khiến kết quả hiển thị không đúng với hồ sơ của bạn.
Tôi cũng chú ý đến phần thông báo. Thông báo hữu ích khi nhắc bạn xem lại thay đổi quan trọng, nhưng không nên bật mọi loại cảnh báo nếu chúng khiến bạn mở ứng dụng liên tục mà không có mục tiêu. Một thói quen tốt là giữ lại các thông báo có liên quan trực tiếp đến trạng thái tín dụng và tắt những nội dung không phục vụ kế hoạch của mình, nếu ứng dụng cho phép điều chỉnh.
Vì đây là ứng dụng của Korea Credit Bureau, người dùng nên xác định trước rằng nội dung và quy trình có thể phù hợp nhất với hệ sinh thái tín dụng Hàn Quốc. Nếu bạn đang sống, làm việc hoặc xây dựng lịch sử tín dụng ở quốc gia khác, ứng dụng có thể không phải công cụ trung tâm. Trong trường hợp đó, dịch vụ tín dụng địa phương hoặc ứng dụng ngân hàng của chính bạn thường thực tế hơn.
Ứng dụng có mua hàng trong ứng dụng, với mức phí mỗi mặt hàng từ khoảng 54 nghìn đến 657 nghìn đồng. Tôi sẽ không mặc định rằng mọi tính năng cần thiết đều nằm trong gói miễn phí. Trước khi thanh toán, hãy kiểm tra chính xác nội dung đang mua và xem nó có thực sự bổ sung điều bạn cần hay chỉ cung cấp thêm một lớp báo cáo. Với nhu cầu tra cứu cơ bản, việc trả tiền chỉ đáng cân nhắc khi bạn hiểu rõ lợi ích cụ thể.
Thiết lập một nhịp kiểm tra nhanh và nhất quán
Người dùng có kinh nghiệm thường không phụ thuộc vào việc nhớ mở ứng dụng. Tôi sẽ gắn việc kiểm tra với một thói quen có sẵn, chẳng hạn sau khi rà soát chi tiêu định kỳ hoặc trước khi chuẩn bị hồ sơ tài chính. Mục tiêu không phải kiểm tra càng nhiều càng tốt, mà là tạo một chuỗi hành động lặp lại: mở ứng dụng, xem tổng quan, đọc thay đổi mới, ghi chú điểm cần xử lý và đóng lại.
Một mẹo hữu ích là ghi lại ngày kiểm tra cùng những thay đổi đáng chú ý ở bên ngoài ứng dụng, chẳng hạn trong ghi chú cá nhân. Không cần lưu toàn bộ thông tin nhạy cảm; chỉ cần ghi mục tiêu, vấn đề cần theo dõi và hành động tiếp theo. Cách này giúp bạn nhìn thấy xu hướng theo thời gian mà không phải dựa hoàn toàn vào trí nhớ hoặc chụp màn hình quá nhiều.
Nếu đang chuẩn bị vay, tôi sẽ tách việc kiểm tra thành hai giai đoạn. Giai đoạn đầu là rà soát và sửa những thông tin có vẻ không chính xác. Giai đoạn sau là theo dõi xem hồ sơ có thay đổi sau khi bạn điều chỉnh thói quen tài chính hay hoàn tất nghĩa vụ thanh toán. Sự tách biệt này giúp bạn không nhầm giữa việc phát hiện vấn đề và việc đánh giá kết quả của một thay đổi.
Đây cũng là lúc các lối tắt trên điện thoại có thể hữu ích, nếu hệ điều hành hoặc trình khởi chạy hỗ trợ mở nhanh ứng dụng. Tôi chỉ dùng lối tắt để rút ngắn thao tác truy cập, không coi đó là một tính năng riêng của ứng dụng. Điều quan trọng vẫn là quy trình đọc kết quả và ghi lại hành động, chứ không phải mở màn hình nhanh đến đâu.
So sánh với ứng dụng ngân hàng và dịch vụ tín dụng thông thường
So với ứng dụng ngân hàng, công cụ này có định hướng chuyên biệt hơn cho thông tin tín dụng cá nhân. Ứng dụng ngân hàng thường thuận tiện khi bạn muốn xem giao dịch, thanh toán hoặc quản lý sản phẩm đang sử dụng. Ngược lại, một ứng dụng như Credit Safety 365 phù hợp hơn khi bạn muốn tập trung vào hồ sơ tín dụng và điểm số thay vì số dư tài khoản hàng ngày.
Tuy vậy, sự chuyên biệt cũng tạo ra bất tiện. Nếu mục tiêu của bạn là quản lý ngân sách, theo dõi hóa đơn và kiểm soát dòng tiền, ứng dụng ngân hàng hoặc ứng dụng tài chính cá nhân có thể hữu ích hơn. Tôi sẽ dùng ứng dụng này như một lớp kiểm tra tín dụng, không cố biến nó thành công cụ quản lý toàn bộ tài chính gia đình.
So với việc chỉ hỏi nhân viên ngân hàng khi cần vay, ứng dụng cho phép bạn chủ động xem lại thông tin trước khi bắt đầu cuộc trao đổi. Điều đó có thể giúp cuộc tư vấn cụ thể hơn. Nhưng nó không bảo đảm rằng mọi quyết định của ngân hàng sẽ giống với điều bạn suy đoán từ điểm số. Điều kiện vay còn phụ thuộc vào sản phẩm, thu nhập, nghĩa vụ hiện tại và quy trình đánh giá của từng tổ chức.
Giới hạn cần biết trước khi dùng lâu dài
Hạn chế lớn nhất trong đánh giá của tôi là khoảng cách giữa kỳ vọng và trải nghiệm. Với mức trung bình khoảng 1,0 sao, người mới nên chuẩn bị tinh thần rằng giao diện, quy trình đăng nhập hoặc cách hiển thị thông tin có thể không phù hợp với tất cả người dùng. Tôi không xem điểm đánh giá thấp là bằng chứng cho một lỗi cụ thể, nhưng đó là lý do chính đáng để bạn thử các chức năng cần thiết trước khi phụ thuộc vào ứng dụng.
Một giới hạn khác là ứng dụng có thể khiến người dùng tập trung quá nhiều vào điểm số. Nếu bạn đang căng thẳng vì khoản vay, việc kiểm tra lặp lại mà không có kế hoạch hành động sẽ không giải quyết được nguyên nhân. Tôi thấy hiệu quả hơn khi dùng ứng dụng để phát hiện câu hỏi cần trả lời, sau đó chuyển sang ngân sách, lịch thanh toán hoặc trao đổi trực tiếp với đơn vị tài chính có liên quan.
Người dùng cũng nên phân biệt giữa việc xem thông tin và việc cải thiện tín dụng. Ứng dụng có thể hỗ trợ bạn theo dõi và hiểu hồ sơ, nhưng không thể tự thay bạn thanh toán đúng hạn, giảm nghĩa vụ không cần thiết hoặc sửa thông tin sai. Đây là một trade-off quan trọng: công cụ càng dễ truy cập thì càng dễ tạo cảm giác rằng chỉ cần kiểm tra là đã quản lý tốt.
Về khả năng tương thích, ứng dụng chạy trên Android 6.0 trở lên, nên những thiết bị quá cũ có thể không đáp ứng yêu cầu. Nếu bạn dùng iPhone hoặc đang tìm một giải pháp đa nền tảng, hãy cân nhắc liệu hệ sinh thái hiện tại của mình có phù hợp hay không trước khi xây dựng toàn bộ quy trình theo ứng dụng này.
Ai nên dùng và ai nên chọn phương án khác?
Tôi thấy ứng dụng phù hợp với người muốn chủ động kiểm tra hồ sơ tín dụng trước một kế hoạch tài chính, đặc biệt là người cần một nơi tập trung cho việc tra cứu và theo dõi điểm số. Nó cũng có ích cho người muốn tạo thói quen rà soát thông tin cá nhân thay vì chỉ quan tâm đến tín dụng khi có vấn đề phát sinh.
Ngược lại, tôi sẽ không ưu tiên ứng dụng cho người chỉ muốn quản lý chi tiêu hàng ngày, theo dõi tài khoản ngân hàng hoặc lập ngân sách. Những nhu cầu đó cần dữ liệu giao dịch và công cụ phân loại chi phí, trong khi trọng tâm của ứng dụng này là tín dụng. Người dùng ngoài thị trường tín dụng Hàn Quốc cũng nên tìm dịch vụ địa phương phù hợp hơn.
Nếu bạn nhạy cảm với giao diện khó hiểu, đánh giá thấp trên cửa hàng ứng dụng là điều nên cân nhắc nghiêm túc. Hãy thử quy trình cơ bản trước, xác định bạn có thể đăng nhập, tra cứu và đọc thông tin cần thiết hay không. Nếu chỉ một trong các bước này gây trở ngại thường xuyên, một dịch vụ tín dụng khác có trải nghiệm rõ ràng hơn sẽ là lựa chọn hợp lý.
Kết luận sau khi xây dựng thói quen sử dụng
Sau khi nhìn ứng dụng như một công cụ theo dõi thay vì một lời giải tài chính hoàn chỉnh, tôi đánh giá nó thực tế hơn. Điểm mạnh nằm ở định hướng chuyên sâu: tra cứu tín dụng, theo dõi điểm số và quản lý thông tin cá nhân trong cùng một trải nghiệm. Việc ứng dụng được phát triển bởi Korea Credit Bureau và có hơn 1 triệu lượt cài đặt cũng cho thấy nó đã có vị trí riêng trong nhóm công cụ này.
Tuy nhiên, tôi không thể bỏ qua mức đánh giá trung bình 1,0 sao từ khoảng 2,6 nghìn lượt chấm điểm. Người dùng nên tiếp cận thận trọng, kiểm tra các bước quan trọng và không vội mua thêm nội dung trong ứng dụng. Phiên bản hiện tại là 4.5.4, nhưng con số phiên bản không tự động bảo đảm rằng trải nghiệm sẽ phù hợp với thiết bị hoặc nhu cầu của bạn.
Giá trị của ứng dụng nằm ở thói quen sử dụng có mục đích, không phải ở việc mở nó liên tục. Nếu bạn đang chuẩn bị vay, muốn rà soát hồ sơ hoặc cần hiểu rõ hơn về điểm tín dụng trong bối cảnh Hàn Quốc, tôi nghĩ nó đáng để thử miễn phí. Nếu bạn cần quản lý chi tiêu, muốn giao diện thật đơn giản hoặc đang ở một hệ thống tín dụng khác, ứng dụng ngân hàng và dịch vụ địa phương có thể phù hợp hơn.
Phán đoán cuối cùng của tôi là 올크레딧 신용안심365 - 은행, 대출, 신용점수조회 dành cho người sẵn sàng tự đọc và tự kiểm tra thông tin, không phải cho người muốn một ứng dụng tự động giải quyết mọi vấn đề tài chính. Hãy bắt đầu bằng một mục tiêu rõ ràng, kiểm tra quyền truy cập và thông báo, ghi lại thay đổi cần theo dõi, rồi chỉ cân nhắc tính năng trả phí khi lợi ích của nó thật sự rõ ràng. Đó là cách sử dụng an toàn và có giá trị nhất mà tôi có thể khuyên bạn.
Câu hỏi thường gặp
01올크레딧 신용안심365는 어떤 앱이며 어떤 기능을 제공하나요?
올크레딧 신용안심365는 사용자가 자신의 신용 상태를 보다 쉽게 확인하고 관리할 수 있도록 돕는 금융·신용관리 앱입니다. 신용점수와 신용등급 관련 정보, 신용조회 내역, 대출 및 금융상품 관리 기능 등을 확인할 수 있으며, 신용 변동이나 금융 상태를 점검하는 데 유용합니다. 다만 제공되는 정보의 범위와 세부 기능은 가입 상태와 앱 버전에 따라 달라질 수 있습니다.
02앱에서 신용점수와 신용정보를 조회하면 점수가 실제로 하락하나요?
일반적으로 올크레딧 신용안심365에서 본인이 직접 신용점수나 신용정보를 확인하는 행위는 금융기관이 대출 심사를 위해 신용조회를 하는 것과 다르게 취급되므로, 단순 조회만으로 신용점수가 하락하지 않습니다. 그러나 앱에서 금융상품을 신청하거나 대출 상담을 진행하는 경우에는 별도의 심사와 조회가 발생할 수 있으므로, 신청 전 조회 방식과 이용 조건을 반드시 확인하는 것이 좋습니다.
03올크레딧 신용안심365를 이용하려면 회원가입이나 본인인증이 필요한가요?
신용정보는 민감한 개인정보에 해당하기 때문에 주요 기능을 이용하려면 회원가입과 본인인증이 필요할 수 있습니다. 휴대전화 인증, 공동인증서 또는 금융 관련 인증 절차가 요구될 수 있으며, 사용자의 기기와 가입한 서비스에 따라 인증 방식이 달라질 수 있습니다. 인증 과정에서는 개인정보 제공 범위와 약관, 개인정보 처리방침을 꼼꼼히 확인하는 것이 안전합니다.
04앱에서 제공하는 대출 정보나 금융상품 추천을 믿고 바로 신청해도 되나요?
앱에서 보여주는 대출 정보와 금융상품 추천은 사용자의 신용정보나 입력 조건을 바탕으로 한 참고 자료일 수 있으며, 실제 승인 여부와 금리, 한도는 금융기관의 심사 결과에 따라 달라집니다. 따라서 추천 결과를 확정적인 조건으로 받아들이기보다는 여러 금융기관의 금리, 상환 방식, 중도상환수수료와 부대비용을 비교한 뒤 신중하게 신청해야 합니다.
05올크레딧 신용안심365 이용 시 개인정보와 금융정보는 안전하게 보호되나요?
신용점수, 대출 내역, 금융거래 관련 정보는 매우 민감하므로 앱을 이용하기 전에 개인정보 처리방침과 정보 이용 동의 내용을 확인하는 것이 중요합니다. 공식 앱스토어에서 내려받고 출처가 불분명한 설치 파일은 피해야 하며, 비밀번호와 인증번호를 다른 사람에게 알려주지 않아야 합니다. 또한 공용 와이파이 사용을 줄이고, 휴대전화 분실 시 원격 잠금이나 계정 보호 기능을 활용하는 것이 좋습니다.


